Domain vrcg.de kaufen?
Wir ziehen mit dem Projekt
vrcg.de um.
Sind Sie am Kauf der Domain
vrcg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vrcg.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **


Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
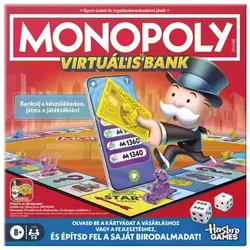
Monopoly: Virtuelle Bank - auf UngarischMöchten Sie ein modernes Brettspiel, das Fans des klassischen Monopoly ein ganz neues Spielerlebnis bietet? Monopoly: Virtuelle Bank ist die um ein elektronisches Banksystem erweiterte Version des bekannten Immobilienhandels-Spiels, in dem die Spieler ihr Vermögen über Bankkarten verwalten. Das Spiel fördert strategisches Denken, Entscheidungsfindung und den Umgang mit Geld, und sorgt dabei für spannende Unterhaltung für die ganze Familie. Produkteigenschaften Marke: Monopoly Produktkategorie: Strategiespiel zum Wirtschaften Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Kauf von Immobilien und Abwicklung virtueller Banktransaktionen Geförderte Fähigkeiten: strategisches Denken, Rechnen, Entscheidungsfindung, Finanzplanung Teile / Zubehör: Spielplan, Spielfiguren, Karten, anstelle von Spielgeld ein virtuelles Banksystem sowie weitere Spielelemente Batterien: batteriebetrieben Weitere wichtige Eigenschaft: Monopoly-Variante mit elektronischem Banksystem Detaillierte Produktbeschreibung Monopoly: Virtuelle Bank verbindet den klassischen Monopoly-Spielablauf mit einem modernen elektronischen Bezahlsystem. Die Spieler können Immobilien kaufen, Geschäfte abschließen und ihr Vermögen mithilfe eines virtuellen Bankgeräts verwalten – so erscheint das traditionelle Spielerlebnis in einem völlig neuen Gewand. Die virtuelle Bank macht Transaktionen einfacher und schneller und legt den Schwerpunkt gleichzeitig noch stärker auf strategische Entscheidungen. Die Spieler müssen gut überlegen, wann es sich lohnt zu kaufen, zu investieren oder zu sparen, denn ihre Entscheidungen beeinflussen maßgeblich den Verlauf des Spiels. Im Laufe des Spiels werden logisches Denken, Planungskompetenz und das Verständnis grundlegender Finanzzusammenhänge geschult. Kinder erleben spielerisch, wie wichtig wirtschaftliches Handeln und kluge Entscheidungen sind, während sie gemeinsam mit Familienmitgliedern oder Freunden spielen. Monopoly: Virtuelle Bank ist eine besondere Wahl für alle, die klassische Brettspiele lieben und trotzdem gern eine modernere Variante ausprobieren möchten. Die bekannte Monopoly-Atmosphäre in Kombination mit der elektronischen Lösung bietet bei jedem Spiel neue Herausforderungen. Für wen ist das Spiel geeignet? Monopoly: Virtuelle Bank wird ab 8 Jahren empfohlen – für Kinder, Jugendliche und Erwachsene, die strategische Wirtschafts- und Handelsspiele mögen. Es ist besonders gut geeignet für Monopoly-Fans sowie für Familien-Spielabende und Treffen mit Das Produkt ist auf Ungarisch.29,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
MANARA: Zwischen Realität und FantasieMANARA: Zwischen Realität und Fantasie – polnische Ausgabe des Artbooks Manara - Sublimer le reel: Une rétrospective de cinquante ans de carrière des Verlags Glénat (dort erschienen 12/2019). Hardcover, Großformat 30×29,9×3,3 cm, Kunstdruckpapier, 512 Seiten, 3,3 kg, erschienen im März 2025. Text auf Polnisch: Einleitung und abschließende Bibliografie-Übersicht, der Bildteil ist ohne Text (nur Werktitel). Retrospektive über 50 Jahre Karriere des Meisters Milo Manara. Milo Manara, der sich nicht nur als Zeichner, sondern auch als Szenarist durchsetzte, ist im Laufe der Jahre zu einem anerkannten Meister des internationalen Comics geworden. Neben Kultwerken wie Le Déclic, Giuseppe Bergman oder dem neueren Le Caravage zeigte sich sein Talent auch in prestigeträchtigen Kooperationen: mit dem berühmten Jodorowsky (Borgia), mit seinem Freund und Mentor Hugo Pratt (L’Été indien und El Gaucho) oder mit dem Filmregisseur Federico Fellini (Voyage à Tulum und Le Voyage de G. Mastorna). So entstand ein großartiges und fruchtbares Werk, das nun in diesem Artbook präsentiert wird, das 50 Jahre Milo Manaras Karriere detailliert nachzeichnet. Es handelt sich um die erste echte Monografie des Autors, die einen vollständigen Überblick über das Werk des Meisters bietet, zu dem sorgfältig ausgewählte Fachleute mit einer interessanten Deutung seiner ästhetischen Bedeutung und seines künstlerischen Ansatzes beigetragen haben.59,92 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Monopoly: Virtuelle Bank - auf UngarischMöchten Sie ein modernes Brettspiel, das Fans des klassischen Monopoly ein ganz neues Spielerlebnis bietet? Monopoly: Virtuelle Bank ist die um ein elektronisches Banksystem erweiterte Version des bekannten Immobilienhandels-Spiels, in dem die Spieler ihr Vermögen über Bankkarten verwalten. Das Spiel fördert strategisches Denken, Entscheidungsfindung und den Umgang mit Geld, und sorgt dabei für spannende Unterhaltung für die ganze Familie. Produkteigenschaften Marke: Monopoly Produktkategorie: Strategiespiel zum Wirtschaften Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Kauf von Immobilien und Abwicklung virtueller Banktransaktionen Geförderte Fähigkeiten: strategisches Denken, Rechnen, Entscheidungsfindung, Finanzplanung Teile / Zubehör: Spielplan, Spielfiguren, Karten, anstelle von Spielgeld ein virtuelles Banksystem sowie weitere Spielelemente Batterien: batteriebetrieben Weitere wichtige Eigenschaft: Monopoly-Variante mit elektronischem Banksystem Detaillierte Produktbeschreibung Monopoly: Virtuelle Bank verbindet den klassischen Monopoly-Spielablauf mit einem modernen elektronischen Bezahlsystem. Die Spieler können Immobilien kaufen, Geschäfte abschließen und ihr Vermögen mithilfe eines virtuellen Bankgeräts verwalten – so erscheint das traditionelle Spielerlebnis in einem völlig neuen Gewand. Die virtuelle Bank macht Transaktionen einfacher und schneller und legt den Schwerpunkt gleichzeitig noch stärker auf strategische Entscheidungen. Die Spieler müssen gut überlegen, wann es sich lohnt zu kaufen, zu investieren oder zu sparen, denn ihre Entscheidungen beeinflussen maßgeblich den Verlauf des Spiels. Im Laufe des Spiels werden logisches Denken, Planungskompetenz und das Verständnis grundlegender Finanzzusammenhänge geschult. Kinder erleben spielerisch, wie wichtig wirtschaftliches Handeln und kluge Entscheidungen sind, während sie gemeinsam mit Familienmitgliedern oder Freunden spielen. Monopoly: Virtuelle Bank ist eine besondere Wahl für alle, die klassische Brettspiele lieben und trotzdem gern eine modernere Variante ausprobieren möchten. Die bekannte Monopoly-Atmosphäre in Kombination mit der elektronischen Lösung bietet bei jedem Spiel neue Herausforderungen. Für wen ist das Spiel geeignet? Monopoly: Virtuelle Bank wird ab 8 Jahren empfohlen – für Kinder, Jugendliche und Erwachsene, die strategische Wirtschafts- und Handelsspiele mögen. Es ist besonders gut geeignet für Monopoly-Fans sowie für Familien-Spielabende und Treffen mit Das Produkt ist auf Ungarisch.29,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Schwarze Geschichten: Bizarre Realität, ein Kartenspiel auf UngarischWas die Realität-Edition von Black Stories so besonders macht, ist, dass sich die 50 Rätsel des Schwarzen Raben auf die Bräuche von Kulturen, missglückte kulinarische Experimente und scheinbar unglaubliche Gesetze beziehen, die manchmal zu amüsanten, manchmal zu tragischen Situationen führen. Diese bizarren Geschichten haben sich tatsächlich in einem bestimmten Teil der Welt ereignet. Können die Spieler enträtseln, was aus einem einzigen Satz passiert sein könnte?Während des Spiels übernimmt ein Spieler die Rolle des Erzählers, der den mysteriösen Satz von der Karte den anderen Spielern vorliest, während die anderen Fragen stellen müssen, auf die die Antwort ja oder nein lautet. Die Sammlung enthält 50 Karten, jede mit einem Rätsel. Perfekt für ein Reisespiel, einen Ausflug oder einen Urlaub.Durchschnittliche Spieldauer: 20 MinutenVerpackungsgröße: ca. 9,5 x 2,5 x 13 cm8,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.